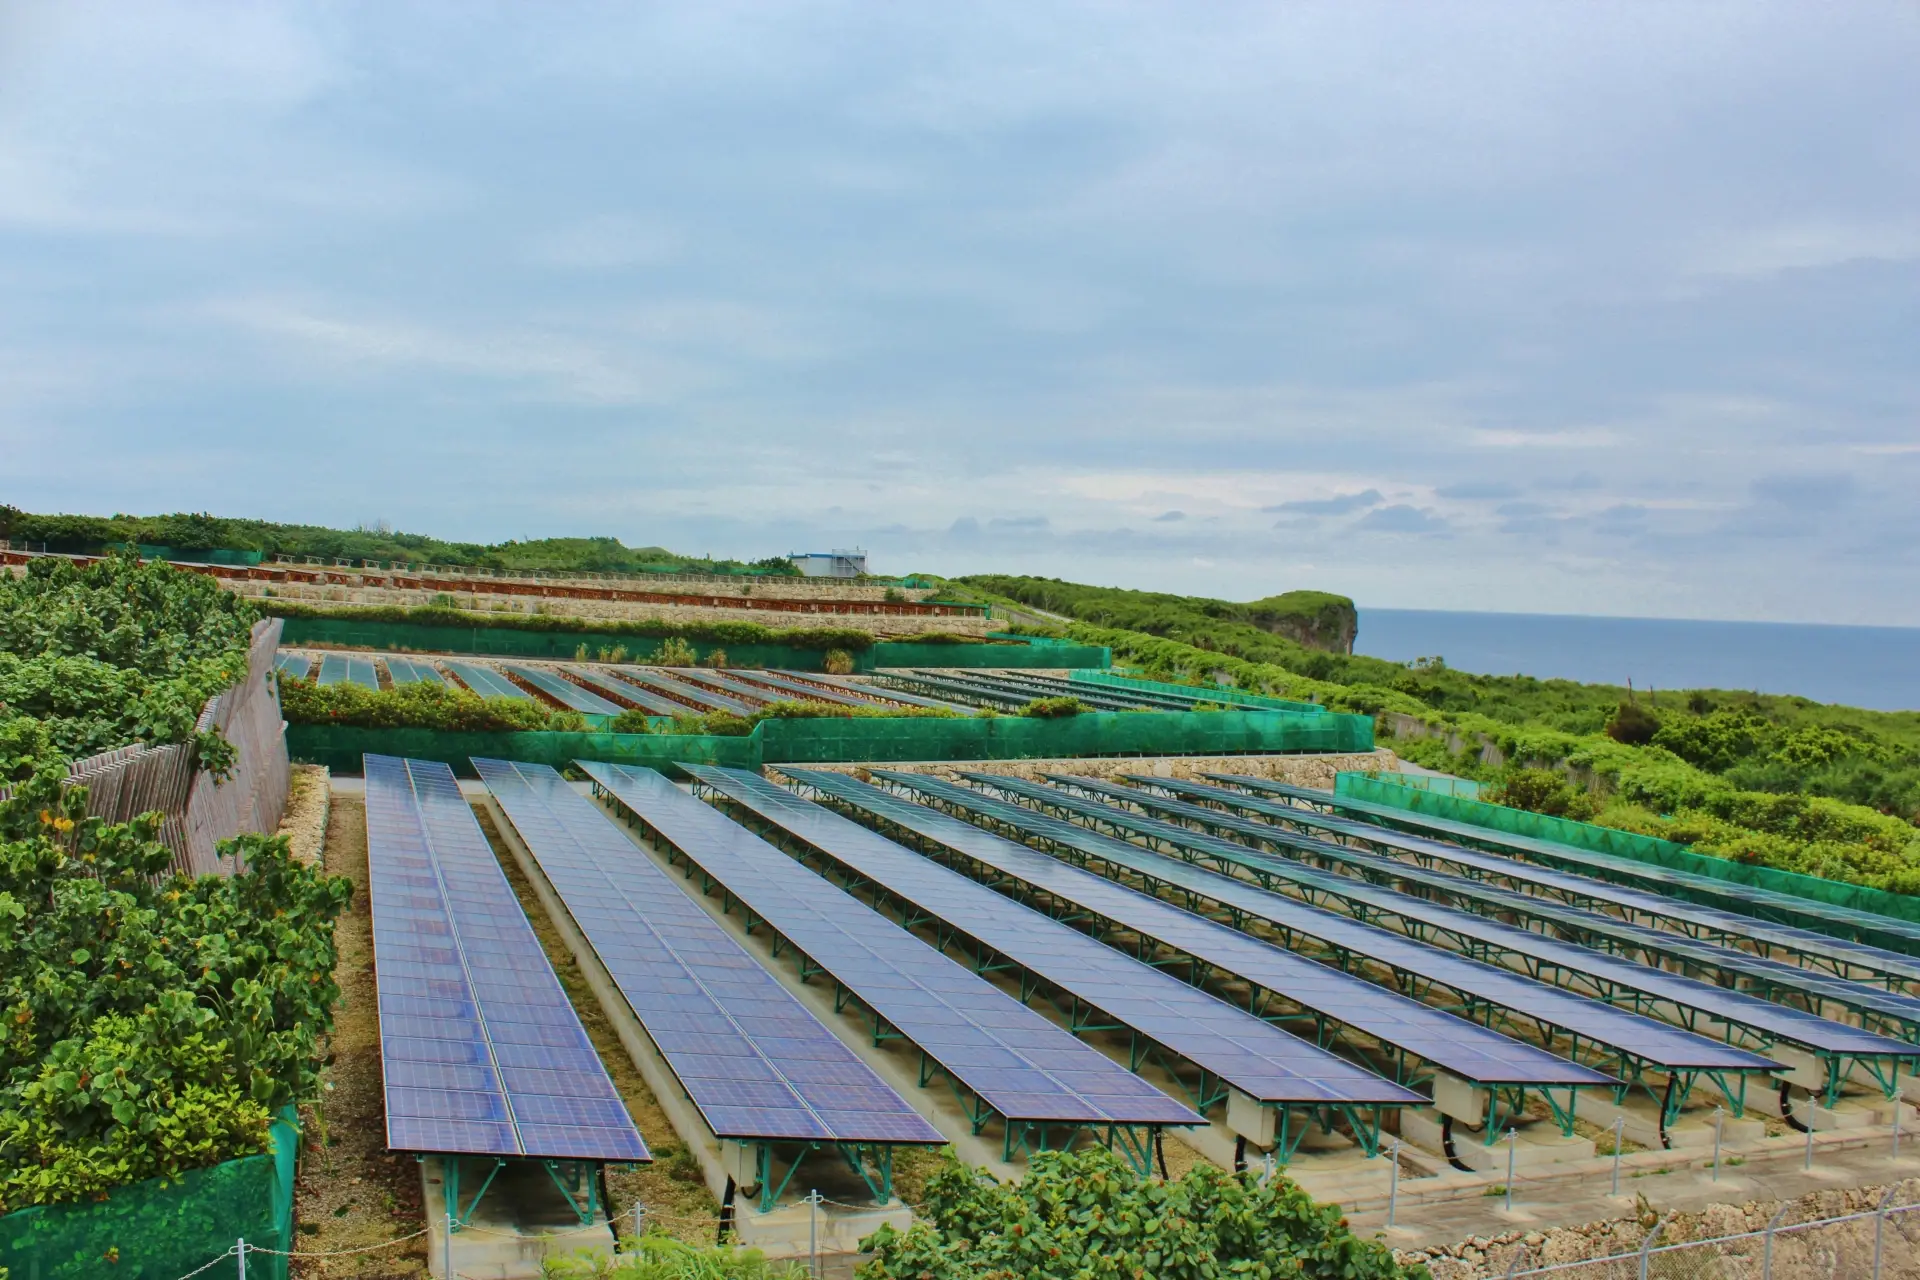
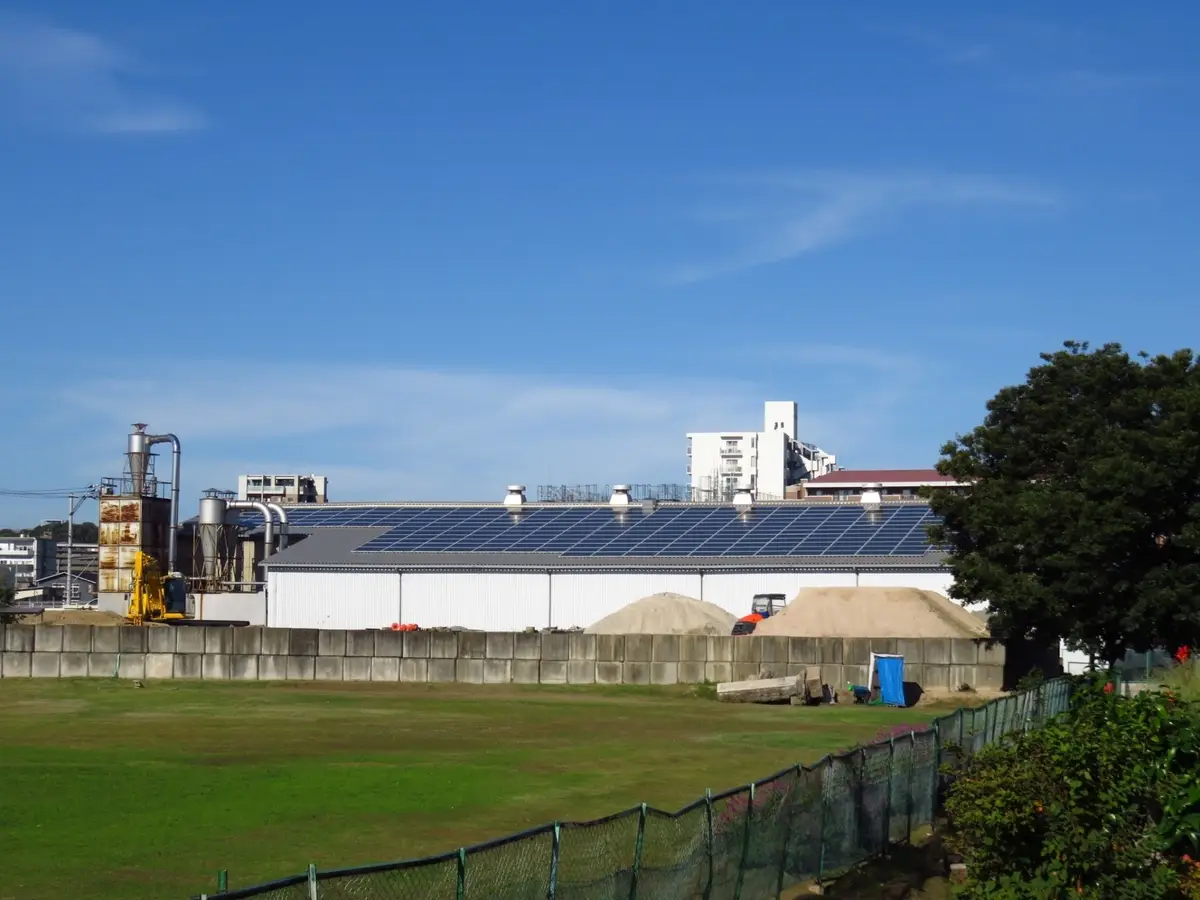
オンサイトPPAとは、需要家の敷地内に発電事業者が太陽光発電設備を設置し、発電した電気を需要家が購入する契約方式です。設備の所有と保守は発電事業者が担うため、設備投資の枠を使わずに自家消費型の太陽光発電を導入できます。
導入が進む背景にあるのは電気料金の構造です。再生可能エネルギー発電促進賦課金(再エネ賦課金)は2026年度に4.18円/kWhへ引き上げられ、制度開始以来はじめて4円台に乗りました。適用期間は2026年5月検針分から2027年4月検針分となります。使用量に比例して積み上がる費目であり、電力多消費事業者向けの減免制度に該当しないかぎり、自家消費を増やす以外に減らす手段は限られるのが現実です。
本記事では、オンサイトPPAの仕組みと費用構造、オフサイトPPAや他の導入方式との違いを解説します。
オンサイトPPAとは
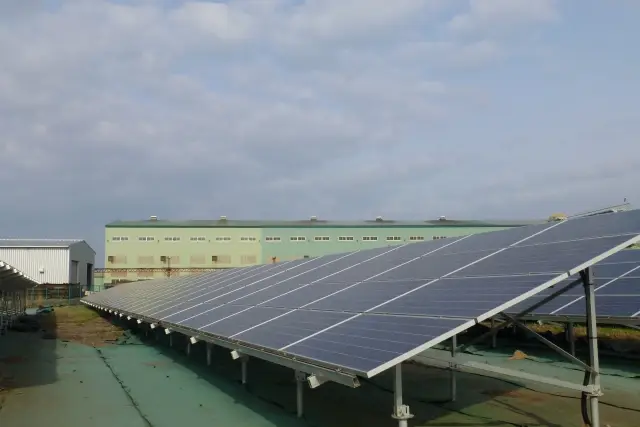
オンサイトPPAの最大の特徴は、発電と消費が同じ敷地内で完結し、一般送配電事業者の送配電網を経由しない点にあります。系統を経由しないため、送配電網の利用料である託送料金がかからず、再エネ賦課金の対象にもなりません。
設備の所有と保守は発電事業者の責任範囲です。需要家が支払うのは、発電された電気のうち自社で使った分の電気料金だけになります。初期の支出が発生しないのは事実ですが、費用そのものが消えるわけではありません。設備費、施工費、20年分の保守費、発電事業者の資金調達コストと利益は、すべて電気料金の単価へ織り込まれています。導入判断の実務は、単価の内訳を読み解く作業だと捉えたほうが確実でしょう。
オンサイトPPAの料金体系には、大きく二種類あります。
実際に使用した電力量に応じて支払う従量制と、契約期間を通じて毎月同額を支払う定額制です。従量制は天候不良で発電量が落ちた月の支払いが軽くなる反面、月々の変動が読みにくくなります。定額制は20年間の支出が確定するため、予算計上と投資回収の議論は単純です。稼働が安定した工場では定額制、季節や受注で操業が振れる事業所では従量制、という切り分けが実務的な目安になります。
契約期間は15~20年が主流で、期間満了後は設備が需要家へ無償譲渡される契約も多数あります。譲渡ではなく撤去を選ぶ場合の費用負担は契約次第です。撤去費用を電気料金へ織り込む形で平準化できる事業者もあります。自社の屋根でどの選択肢を取れるかは、条件を提示したうえで事業者に確認するのが早道でしょう。
PPAとは
PPAはPower Purchase Agreement(電力購入契約)の略です。電力を売る側と買う側が直接結ぶ契約の総称であり、太陽光発電に限った言葉ではありません。
国内でPPAという語が使われる場面のほとんどは、企業が再生可能エネルギー由来の電力を長期契約で調達する「コーポレートPPA」を指しています。設備を発電事業者が所有し、需要家は電気だけを買う形であるため、第三者所有型(TPO=Third Party Ownership)とも呼ばれます。
オンサイトPPAの仕組み
当事者は需要家(電気を使う企業)と発電事業者の二者です。需要家は自社の屋根や遊休地を発電事業者へ無償で提供し、発電事業者が自社の費用で太陽光発電設備を設置します。設備の所有権は発電事業者に残り、遠隔監視や定期点検、故障時の対応も同社の担当範囲です。
発電した電気は、建物内の受変電設備を通じてその場で消費されます。系統を使わない構成が単価の安さにつながる一方、発電した電気を使いきれる需要がなければ効果は薄まります。日中の操業が安定している製造業や物流倉庫、冷凍冷蔵設備を持つ施設との相性が良いのは、発電している時間帯にそのまま電力を使えるためです。ただし発電のピークと消費のピークが一致するとは限らないため、時間帯別の負荷データで自家消費率を確かめておきましょう。
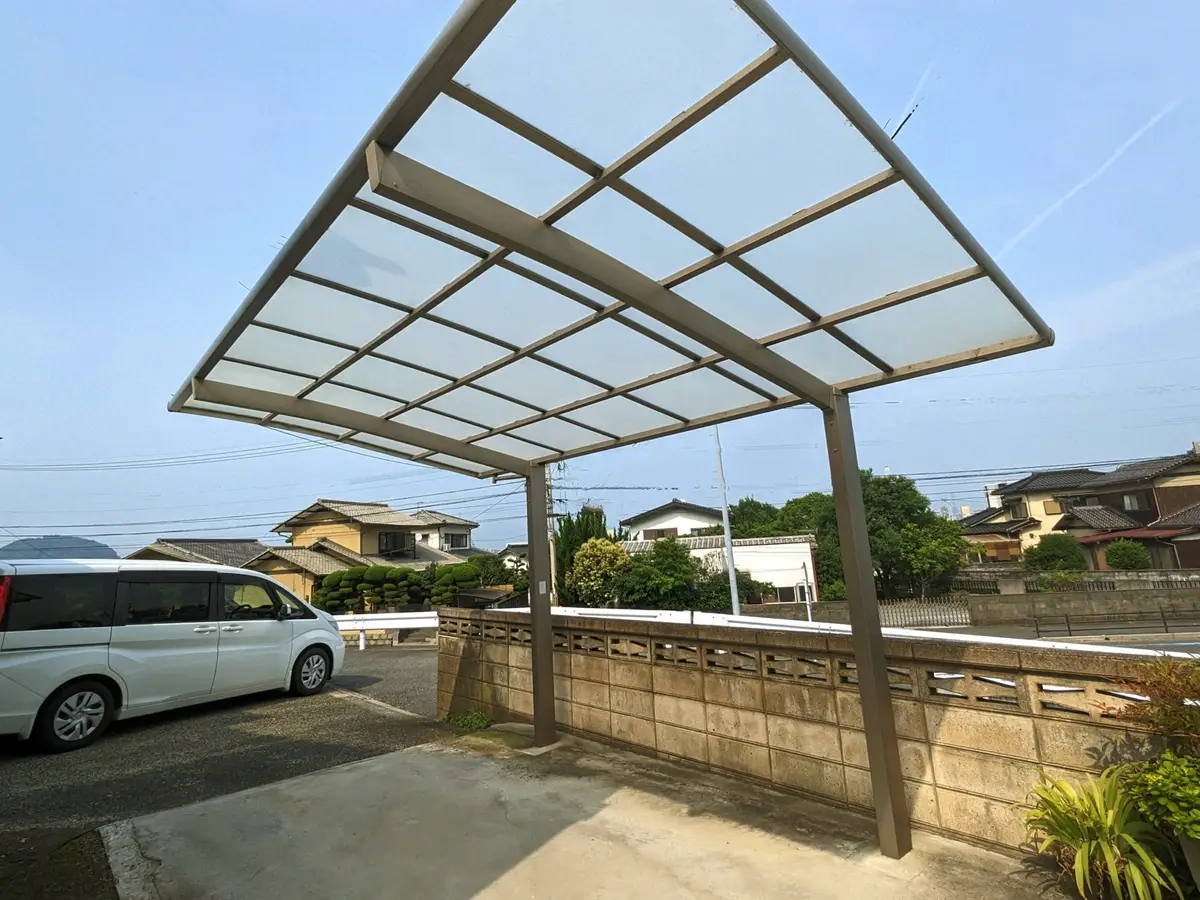
設置場所は折板屋根や陸屋根に限りません。カーポートや遊休地も対象となるため、屋根単独で容量が足りない場合は組み合わせで補う設計も可能でしょう。
コーポレートPPAでオンサイトが主流である理由
野立ての太陽光発電所は適地の不足が指摘され、開発余地が縮んでいます。地上設置では、50kW以上250kW未満のFIT買取価格が2024年度に8.9円/kWh、2025年度は8.6円/kWhと9円を割り込み、2026年度からは50kW以上がFIP制度のみの対象となりました。
一方、売電を前提とした地上設置の事業は、収益性が下がっています。なお屋根設置には2025年度下期から初期投資支援スキームが導入され、運転開始から5年間は19円/kWh、6年目以降は8.3円/kWhという設定です。発電事業者にとっての新たな販売先が、企業向けの長期契約であるコーポレートPPAです。
需要側から見ても、工場や倉庫の屋根は造成が不要で受変電設備が近く、系統への接続負荷も小さくて済みます。加えて2027年度から、特定事業者に対して屋根置き太陽光の導入方針を中長期計画書へ記載することが求められるようになります。政策の重心も屋根置きへ移りつつあります。
オンサイトPPAとオフサイトPPAの違い
両者の分岐点は、発電設備を敷地内に置くか敷地外に置くかにあります。設置場所の違いが送配電網を使うかどうかを決め、託送料金と再エネ賦課金の有無に直結するためです。具体的な違いは以下のとおりです。
項目 | オンサイトPPA | オフサイトPPA |
発電設備の場所 | 需要家の敷地内 | 需要家の敷地外 |
送配電網の利用 | なし | あり |
託送料金 | かからない | かかる |
再エネ賦課金 | かからない | かかる |
発電規模 | 屋根や遊休地の面積に依存 | 大規模化しやすい |
供給先 | 設置した拠点のみ | 複数拠点へ配分できる |
非常時の電源 | 自立運転で活用しやすい | 系統停止で供給も停止 |
単価の面ではオンサイトが有利、調達量の拡張性ではオフサイトが有利という住み分けです。どちらが優れているという話ではなく、屋根の面積と必要な調達量の関係で選ぶ対象が変わるでしょう。
なお、オフサイトPPAには電気そのものを届けるフィジカルPPAと、環境価値だけを取引するバーチャルPPAがあります。バーチャルPPAで受け取れるのは非化石証書などの環境価値であり、電力の調達先は従来どおり小売電気事業者のままです。電気代の削減を目的とするならオンサイトPPAやフィジカルPPA、環境価値の確保が主目的ならバーチャルPPAという整理になります。
バーチャルPPAは市場価格と契約価格の差額を精算する仕組みを伴い、会計上はデリバティブとして扱われる点にも留意しましょう。
設置場所と電力の届け方
オフサイトPPAは、需要家の敷地から離れた場所に発電事業者が発電所を建設し、一般送配電事業者の送配電網を通じて電力を届けるモデルです。敷地の制約を受けないため、屋根面積では足りない規模の調達にも対応できます。
対するオンサイトPPAは、発電から消費までが同じ敷地内で完結する形です。送電の経路が短いぶん構成は単純ですが、載せられる容量は屋根と遊休地の面積が上限になります。
託送料金と再エネ賦課金の有無
オフサイトPPAでは送配電網を使うため、託送料金と再エネ賦課金の双方が発生します。高圧の託送料金は、基本料金分を含めた平均単価で4円/kWh前後とされています(従量部分のみなら2円/kWh前後)。2026年度の賦課金4.18円/kWhと合わせれば、8円前後の差になる計算です。
オンサイトPPAで単価を抑えられる理由は、技術ではなく制度上の位置づけです。系統を経由しないため両方の費目が発生せず、差額がそのまま調達単価へ反映されます。
発電規模と供給できる範囲
オンサイトは屋根や遊休地の面積が容量の上限となり、供給先も設置した拠点に限られます。全社の使用電力を再エネへ置き換える場合、屋根だけでは量が足りないケースも出てくるでしょう。
オフサイトは数MW規模の専用電源を確保でき、複数拠点への配分にも対応します。屋根面積が自社の需要に対して十分にある場合は、単価の有利な屋根から埋めて不足分をオフサイトで補う進め方が一般的です。両者は排他的な選択肢ではなく、併用も可能です。
オンサイトPPAのメリット
オンサイトPPAの利点は電気代の削減にとどまりません。具体的には、以下のような項目です。
- 初期費用がかからない
- メンテナンス費用と手間がかからない
- 電気料金を削減できる
- 再エネ賦課金がかからない
- CO₂削減と環境価値の確保につながる
- 非常用電源として活用できる
- 省エネ法の屋根置き報告にも計上できる
2026年度の中長期計画書から始まった省エネ法の屋根置き報告に、自社投資ではないまま実績として計上できる点も、実務では効いてきます。詳しく解説します。
初期費用がかからない
太陽光発電設備の導入費用を負担するのは発電事業者です。100kW規模でも数千万円単位となる設備投資を、稟議の投資枠を使わずに導入できます。
会計上も、設備投資ではなく電気料金として費用処理できるケースが一般的です。ただし会計上の扱いは契約内容と適用する会計基準によって異なり、リースに該当すると判断される場合は使用権資産とリース負債の計上が必要となり得ます。契約形態が固まった段階で、自社の会計方針に照らして監査法人や税理士に確認しておきましょう。
投資枠の面では、生産設備の更新やDX投資と限られた予算を競合させずに再エネを導入できます。投資判断の優先順位が理由で太陽光を後回しにしてきた企業にとって、制約を外す手段になります。
メンテナンス費用と手間がかからない
太陽光発電設備は設置後に、以下の作業が20年続く前提の設備です。
- 定期点検
- 遠隔監視
- パネルの汚損や故障への対応
- 除草
- パワーコンディショナの更新 など
パネルの汚れや一部の故障を放置しても設備は動き続けるため、発電量の低下には気づきにくくなります。専任担当を置けない事業所ほど、保守を外部化する価値は大きくなるでしょう。
CPowerのオンサイトPPAの場合、設置費用とメンテナンス費用を含む経費は同社が負担し、需要家は電気料金のみを支払う形です。保守の範囲と費用の負担者は事業者ごとに条件が異なるため、契約前に確認しておきましょう。
電気料金を削減できる
系統から買う電気とオンサイトPPAの単価差が、そのまま削減額として効いてきます。具体的には以下のとおりです。
調達方法 | 単価の目安 |
系統電力(高圧の平均単価、2026年5月時点) | 22.78円/kWh |
オンサイト太陽光の発電コスト(契約期間20年の前提) | 14〜17円/kWh |
発電コストは自然エネルギー財団が2026年3月に公表した調査、平均単価は新電力ネットの集計によるものです。20年間の削減額は、次の三段階で概算できます。
手順 | 目安 | 試算例 |
設置可能容量 | 屋根設置は1kWあたり5〜7平方メートル(地上設置は10〜15平方メートル) | 折板屋根1,000平方メートルで140〜200kW |
年間発電量 | 1kWあたり年間1,000kWh前後 | 150kWで年間約15万kWh |
単価差 | 系統単価とPPA単価の差額×自家消費量 | 自家消費30万kWh、差額7.8円で年間約234万円、20年で約4,680万円 |
判断にあたっては、次の二点に注意しましょう。
- 削減されるのは自家消費で置き換えた分のみ(年間消費電力量の20%を置き換えたなら、削減も20%分に対する差額)
- 固定単価は価格の上昇局面では守りになる反面、系統単価が下がる局面では割高に映る
全需要を固定するのではなく、屋根で賄える範囲を固定して残りを市場連動で調達するという配分が現実的です。系統単価は月ごとに動き、PPA単価も屋根の条件や補助金の採択状況で変わるため、自社の使用量と自家消費率を当てはめた見積で確認しましょう。
再エネ賦課金がかからない
再エネ賦課金は、系統から購入した電力量に対して課される費目です。2026年度の単価は4.18円/kWhです。制度開始時は0.22円/kWhで、2023年度に1.40円/kWhまで下がった年を挟みながら上昇し、初めて4円台に乗りました。
月に10万kWhを使う工場なら、賦課金だけで毎月40万円強の負担になります。オンサイトPPAで自家消費した電力は系統を経由しないため、賦課金の対象外となります。今後も高い水準が続くと見込まれる費目を、自家消費分について外せる意味は小さくないでしょう。
CO₂削減と環境価値の確保につながる
自家消費した電力はCO₂排出量ゼロとみなされ、Scope2の削減に直結します。再エネ調達の手段には非化石証書の購入もありますが、証書は既存の発電所の環境価値を移し替える手段です。新しい再エネ設備を増やす効果は生みません。
オンサイトPPAは自社の屋根に新規の発電設備が建つため、追加性のある調達として説明できます。RE100やSBTへの対応、取引先からの調達基準への回答材料としても使えるでしょう。証書購入との違いを整理しておくと、社内での議論も噛み合いやすくなります。
非常用電源として活用できる
発電設備が構内にあるため、系統が停電しても日射があれば自立運転で電力を取り出せます。オフサイトPPAでは送配電網が止まれば供給も止まるため、両者を比べたときのオンサイトの強みといえるでしょう。
ただし自立運転の出力と使える回路には制約が伴うのです。夜間や悪天候時の供給まで担保するには蓄電池の併設が前提となるため、非常用電源としての期待値は設計段階で具体的な負荷と照らしてご確認ください。
省エネ法の屋根置き報告にも計上できる
屋根置き太陽光をめぐる新たな義務は、原油換算1,500kL以上のエネルギーを使用する特定事業者を対象に、二段階で始まります。設置そのものが義務化されたわけではありません。第一段階は2026年度に提出する中長期計画書で、屋根置き太陽光の導入方針と目標を記載する項目が加わりました。進捗の報告が始まるのは第二段階で、2027年度に提出する定期報告書からです。
定期報告書では、建屋ごとの屋根面積や耐震基準、積載荷重、既設の太陽光発電設備の面積などを報告します。対象は1建屋あたりの屋根面積が1,000平方メートル以上の屋根で、報告を怠った場合や虚偽の報告には50万円以下の罰金が科される可能性もあります。
資源エネルギー庁の関連資料に示されているのは、オンサイトPPA等の場合に設備所有者は発電事業者であるものの、屋根を所有する事業者の判断で設置しているものとして設置済み(または設置予定)の面積に計上するという扱いです。自社投資でなくとも報告上の実績として積み上がるため、投資枠の制約で屋根置きに踏み出せなかった事業者にとって現実的な選択肢でしょう。
オンサイトPPAのデメリットと注意点
メリットが多いオンサイトPPAですが、次のようなデメリットもあります。
- 契約期間が15年から20年と長い
- 契約終了後のメンテナンスは自己負担になる
- 余剰電力を自由に売電できるとは限らない
- 発電事業者の審査を受ける必要がある
- 屋根の形状や積載荷重による制約がある
それぞれ詳しく見てみましょう。
契約期間が15年から20年と長い
中途解約には残存期間に応じた違約金が設定されるのが通例です。工場の統廃合や移転、賃借物件からの退去といった事業計画上の変数と20年という期間が噛み合うかどうかは、最初に検証すべき論点です。
屋根の防水改修や建替を予定している場合は、パネルの一時撤去と再設置の費用負担を誰が持つのかを契約書に明記しておかないと、後年の紛争につながります。防水層の残存年数が10年を切っているなら、改修とパネル設置を同時に計画したほうが総額は抑えられるはずです。
契約終了後のメンテナンスは自己負担になる
無償譲渡を受けた設備は自社資産となり、固定資産税、保守費、将来の撤去費用が発生します。パネルの寿命が20年で尽きるわけではなく、譲渡後も10年以上発電を続ける例も見られるでしょう。
見落としやすいのはパワーコンディショナの更新周期です。一般に10~15年程度とされ、契約期間中に更新済みなのか、譲渡直後に更新時期が重なるのかで譲渡後の負担は変わります。譲渡時点での設備の残存性能と更新履歴の扱いを、譲渡条項と合わせて確認しておきたいところです。
余剰電力を自由に売電できるとは限らない
オンサイトPPAは自家消費を前提とする契約が基本です。余剰電力は発電事業者に帰属するため、需要家の判断で売却して収益化できるわけではありません。逆潮流を許容しない構成では、余剰が出ないよう発電を抑制する制御が入ります。
ただし売電が一律にできないわけではなく、系統連系と契約の条件を整えれば、発電事業者がFIT・FIP制度で売電する形や、余剰をフィジカルPPA・バーチャルPPAとして他の需要家へ供給する形など、余剰売電を組み合わせた事例も公表されています。逆潮流しない構成を要件とする補助金もあるため、補助金の活用と余剰売電が両立しないケースには注意しましょう。
契約前に詰めたいのは、余剰の使い道と売電収益の帰属先です。売電する以外に、余剰そのものを減らすという方向もあります。近年は需要予測で発電と消費のずれを小さくする手法が広がっており、CPowerも2025年10月にアイ・グリッド・ソリューションズとの協業を開始しました。
発電事業者の審査を受ける必要がある
発電事業者は20年にわたる電気料金の回収を前提に投資判断を行うため、需要家の信用力も審査の対象になります。観点は財務内容だけでなく、建物の所有形態や事業継続性にも及びます。
賃借物件であれば建物オーナーの同意が不可欠で、取得に想定以上の時間がかかる例も少なくありません。屋根の使用に関する覚書を先に整えておけば、審査と並行して手続きを進められるでしょう。
屋根の形状や積載荷重による制約がある
屋根置き太陽光では、屋根の形状(折板、陸屋根、瓦棒など)と積載荷重、築年数、防水層の残存年数が設計を左右します。省エネ法の定期報告で積載荷重ごとに分類した屋根面積の報告が2027年度提出分から求められるのは、荷重の把握が設置可否を決める前提条件だからです。旧耐震基準(1981年6月1日より前の耐震基準)の建屋では、構造計算による確認が先に必要になるケースもあります。
屋根単独で容量が足りない場合は、カーポートや遊休地との組み合わせで補えます。駐車場を持つ事業所であれば、ソーラーカーポートを加えて必要な容量を確保する設計も検討の余地があるでしょう。ソーラーカーポートの詳細は、以下の記事を参考にしてください。
【関連記事】法人向けソーラーカーポート|費用と補助金、導入の流れを解説
オンサイトPPAと自己所有型・リースモデルの違い
自家消費型太陽光の導入方式は、オンサイトPPAのほかに自己所有型とリースモデルがあります。具体的には以下のとおりです。
項目 | オンサイトPPA | 自己所有型 | リースモデル |
発電設備の所有者 | 発電事業者 | 需要家 | リース会社 |
初期費用 | 不要 | 必要 | 不要 |
月々の支払い | 使用した電気料金 | なし(保守費のみ) | リース料 |
保守の責任 | 発電事業者 | 需要家 | 契約により異なる |
発電量が減った月 | 支払いも減る | ー | リース料は変わらない |
20年間の総額 | 中位 | 最も安くなりやすい | 中位 |
三者の違いは「何に対して払うか」に集約されます。オンサイトPPAは電気に、リースは設備に、自己所有型は購入時の投資に支払う構造です。発電量が想定を下回った月の支払いが軽くなるのはオンサイトPPAのみで、天候による変動リスクは発電事業者が負います。
補助金と税制優遇を使える前提で20年の総支払額を比べれば、自己所有型が最も安く収まるケースが多いとされます。ただし資金調達や保守の手配を自社で担う体制が前提となるため、投資枠と技術人員を確保できるかどうかが分かれ目でしょう。設備を自社資産として持ちたいなら自己所有型、投資枠を他へ回して保守も任せたいならオンサイトPPAという整理になります。
なお、敷地外に自社で発電所を持つ自己託送も再エネ賦課金がかからない方式ですが、計画値同時同量の管理義務が生じます。2024年1月には指針が改正され、他者が開発した設備の貸与を受ける形などを対象から外す方向で要件も厳格化されました。
オンサイトPPAで使える補助金
代表例は環境省の「ストレージパリティの達成に向けた太陽光発電設備等の価格低減促進事業」です。令和8年度予算分は複数回に分けて公募されており、第一次公募が2026年7月9日から同月31日正午まで、第二次公募が2026年8月27日から10月2日までの期間です。
項目 | 内容 |
補助単価(太陽光) | PPA・リースは5万円/kW、購入は4万円/kW |
必須要件 | 蓄電池(または車載型蓄電池)の導入 |
対象設備の条件 | 発電した電力を系統へ逆潮流しない構成 |
申請主体 | 発電事業者が申請するケースが多い |
自己所有型よりPPAやリースの補助単価が高い一方、太陽光だけの申請は対象外となる点に注意しましょう。押さえておきたい実務上のポイントは次の二点です。
- 着工前申請が要件となる制度が多く、検討は公募時期の半年前から動き出すのが現実的
- 中小企業経営強化税制などの税制優遇(適用期限は2027年3月31日まで)は設備を自社で保有する場合の制度で、PPAでは需要家側が使えない
自治体の独自補助と併用できるかどうかも、早い段階で発電事業者に確認しておきましょう。
まとめ
本記事では、オンサイトPPAの仕組みと導入のメリット・デメリット、検討時に押さえるべきポイントについて解説しました。
効果の大きさを決めるのは、屋根の条件と負荷曲線に合った設備容量、料金プランの選び方、そして契約条項の詰め方です。検討を始める際は、直近12か月の電気料金明細、屋根の図面と改修履歴、受変電設備の単線結線図を揃えておくと、シミュレーションの精度が上がります。
補助金の公募時期を見据えるなら、動き出しは半年前が目安です。動き出しが遅れないようにしましょう。
電気代削減とCO₂削減を、初期費用0円から
CPower株式会社は、2,000件以上の設置実績をもとに、初期費用0円のオンサイトPPAで企業の電気代削減とCO₂削減を支援しています。設備費用とメンテナンス費用はCPowerが負担し、稼働後も20年間、専任チームが運用を支えます。まずはお気軽にご相談ください。
概算だけ知りたいという段階でも歓迎です